NVIDIA : le carrousel de l'IA repart pour un tour
La publication, mercredi 26 août, des résultats du deuxième trimestre 2026 de Nvidia met en évidence un décalage, aberrant à première vue, entre l'exécution opérationnelle de l'entreprise et sa perception boursière. Alors que ces nouveaux chiffres affichent des performances historiques qui valident la solidité immédiate des ventes et des marges, Wall Street maintient une valorisation singulièrement basse. Ce scepticisme persistant trouve sa source dans les craintes grandissantes liées à la viabilité d'un modèle de croissance perçu comme circulaire. Le récent projet de montage financier dévoilé sur CNBC par Jensen Huang, soutenu par plusieurs institutions bancaires américaines, renforce en effet l'hypothèse d'une firme participant activement au financement de sa propre demande.
1. Ventes et marges : Des doutes balayés par des chiffres vertigineux
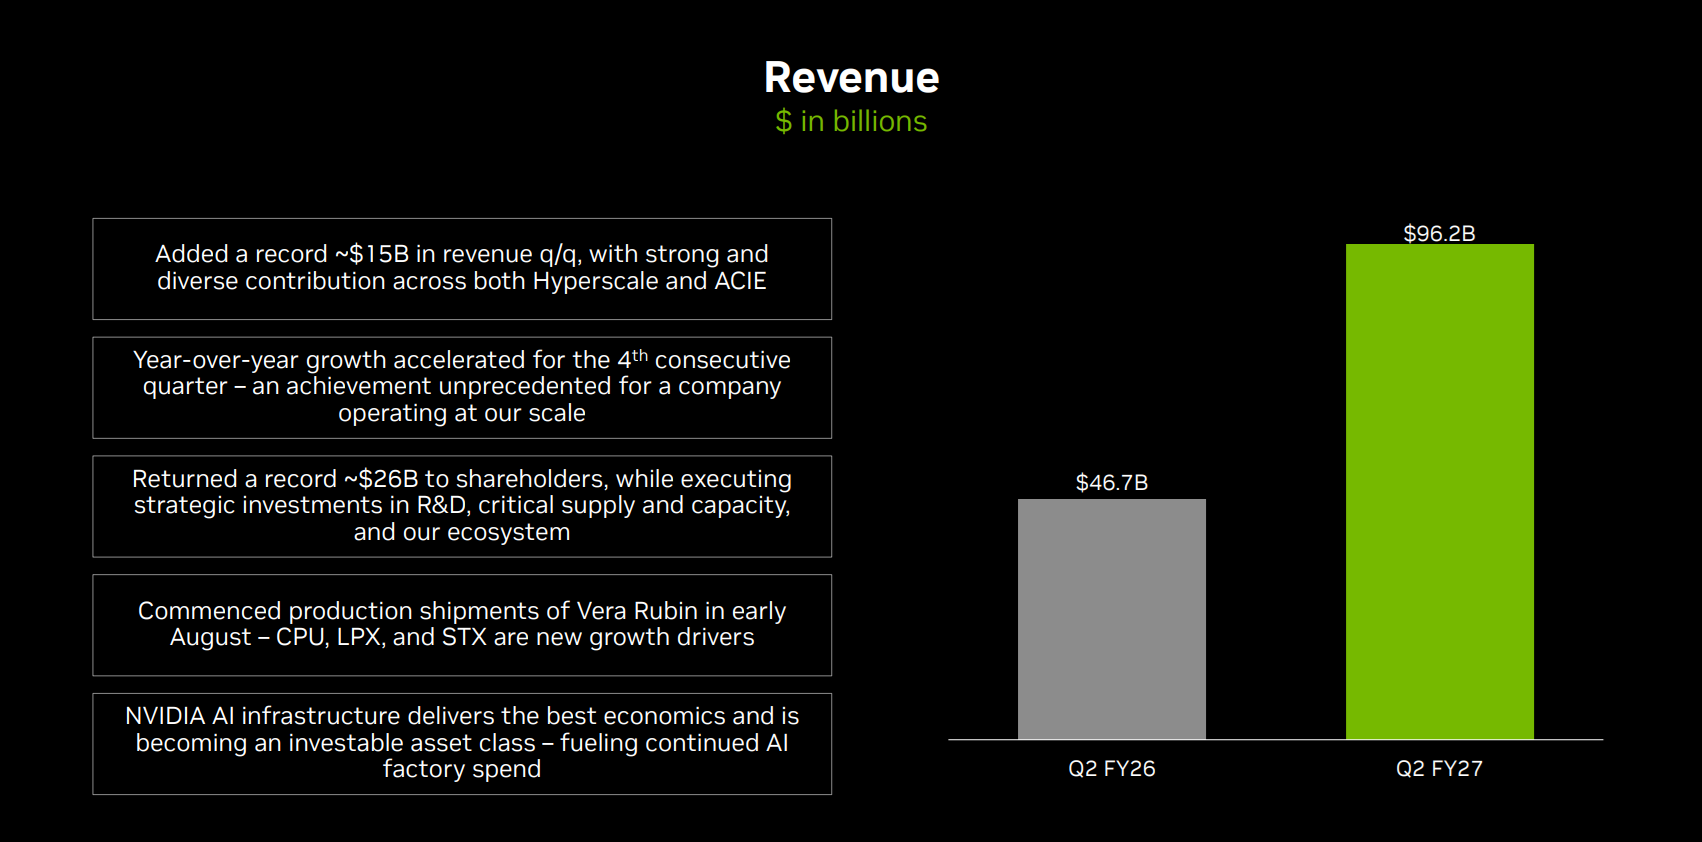
D'un point de vue comptable, le deuxième trimestre 2026 de Nvidia est un triomphe qui dissipe toute inquiétude immédiate sur la demande.
Le chiffre d'affaires a atteint 96,22 milliards de dollars, signant une croissance de 106% sur un an. La division Data Center a généré à elle seule 89 milliards de dollars (en hausse de 117 %). À titre de comparaison, sur la même période, les divisions similaires d'AMD et d'Intel ont généré respectivement 6,7 et 6,3 milliards de dollars.
La demande s'élargit : si les géants du cloud (hyperscalers) représentent 49 milliards de dollars, les autres acteurs (néoclouds, entreprises industrielles, États) pèsent désormais 40 milliards, démontrant une adoption globale de l'IA.
Côté rentabilité, la marge brute s'est maintenue à un niveau exceptionnel de 75 %. Si la direction a prévenu d'une légère baisse autour de 71-72% pour la fin d'année, cela n'est pas dû à une guerre des prix, mais à une pénurie mondiale sur les mémoires à haute bande passante (HBM), dont les prix s'envolent face à l'hyper-demande. Dès 2028, Nvidia compte répercuter ces coûts pour stabiliser sa marge autour de 72-73%. Enfin, Nvidia se projette avec une rare confiance en annonçant anticiper une croissance de 70% de ses revenus en 2027.
2. Le paradoxe de Wall Street : Scepticisme et valorisation au plancher
Malgré ce trimestre historique et des révisions à la hausse des bénéfices par action (BPA), Wall Street boude le titre. Le ratio cours/bénéfice (P/E) prévisionnel de l'action Nvidia a chuté à 15, un niveau inférieur à la moyenne de l'indice S&P 500.
Cette valorisation très basse rappelle la situation d'Apple dans les années 2010 : les investisseurs redoutent la nature historiquement cyclique du marché des puces. Ils craignent qu'une fois les grandes infrastructures construites, la demande ne s'effondre, ou que les géants de la tech ne finissent par basculer sur leurs propres puces développées en interne. Pourtant, le carnet de commandes de l'industrie du cloud dépasse les 2 000 milliards de dollars, et les seules dépenses en capital des grands acteurs technologiques américains frôleront les 1 300 milliards d'ici 2027.
À cela s'ajoute une crainte majeure de la part des investisseurs concernant la profitabilité et la santé financière des clients de Nvidia. Des acteurs de pointe de l'IA, comme OpenAI ont recours à un endettement massif ou à des financements structurés pour bâtir leurs infrastructures et leurs besoins titanesques en puissance de calcul. Le marché tolérant de moins en moins les hausses de dépenses sans visibilité claire sur leur monétisation, la chute ou le défaut de paiement de ces clients massivement endettés s'avérerait catastrophique pour le carnet de commandes de Nvidia.
3. L'économie circulaire : La véritable source d'angoisse
Si la demande est là, la façon dont elle est financée inquiète de plus en plus. Le marché craint une "bulle circulaire" où Nvidia soutiendrait financièrement ses propres clients pour gonfler artificiellement ses ventes.
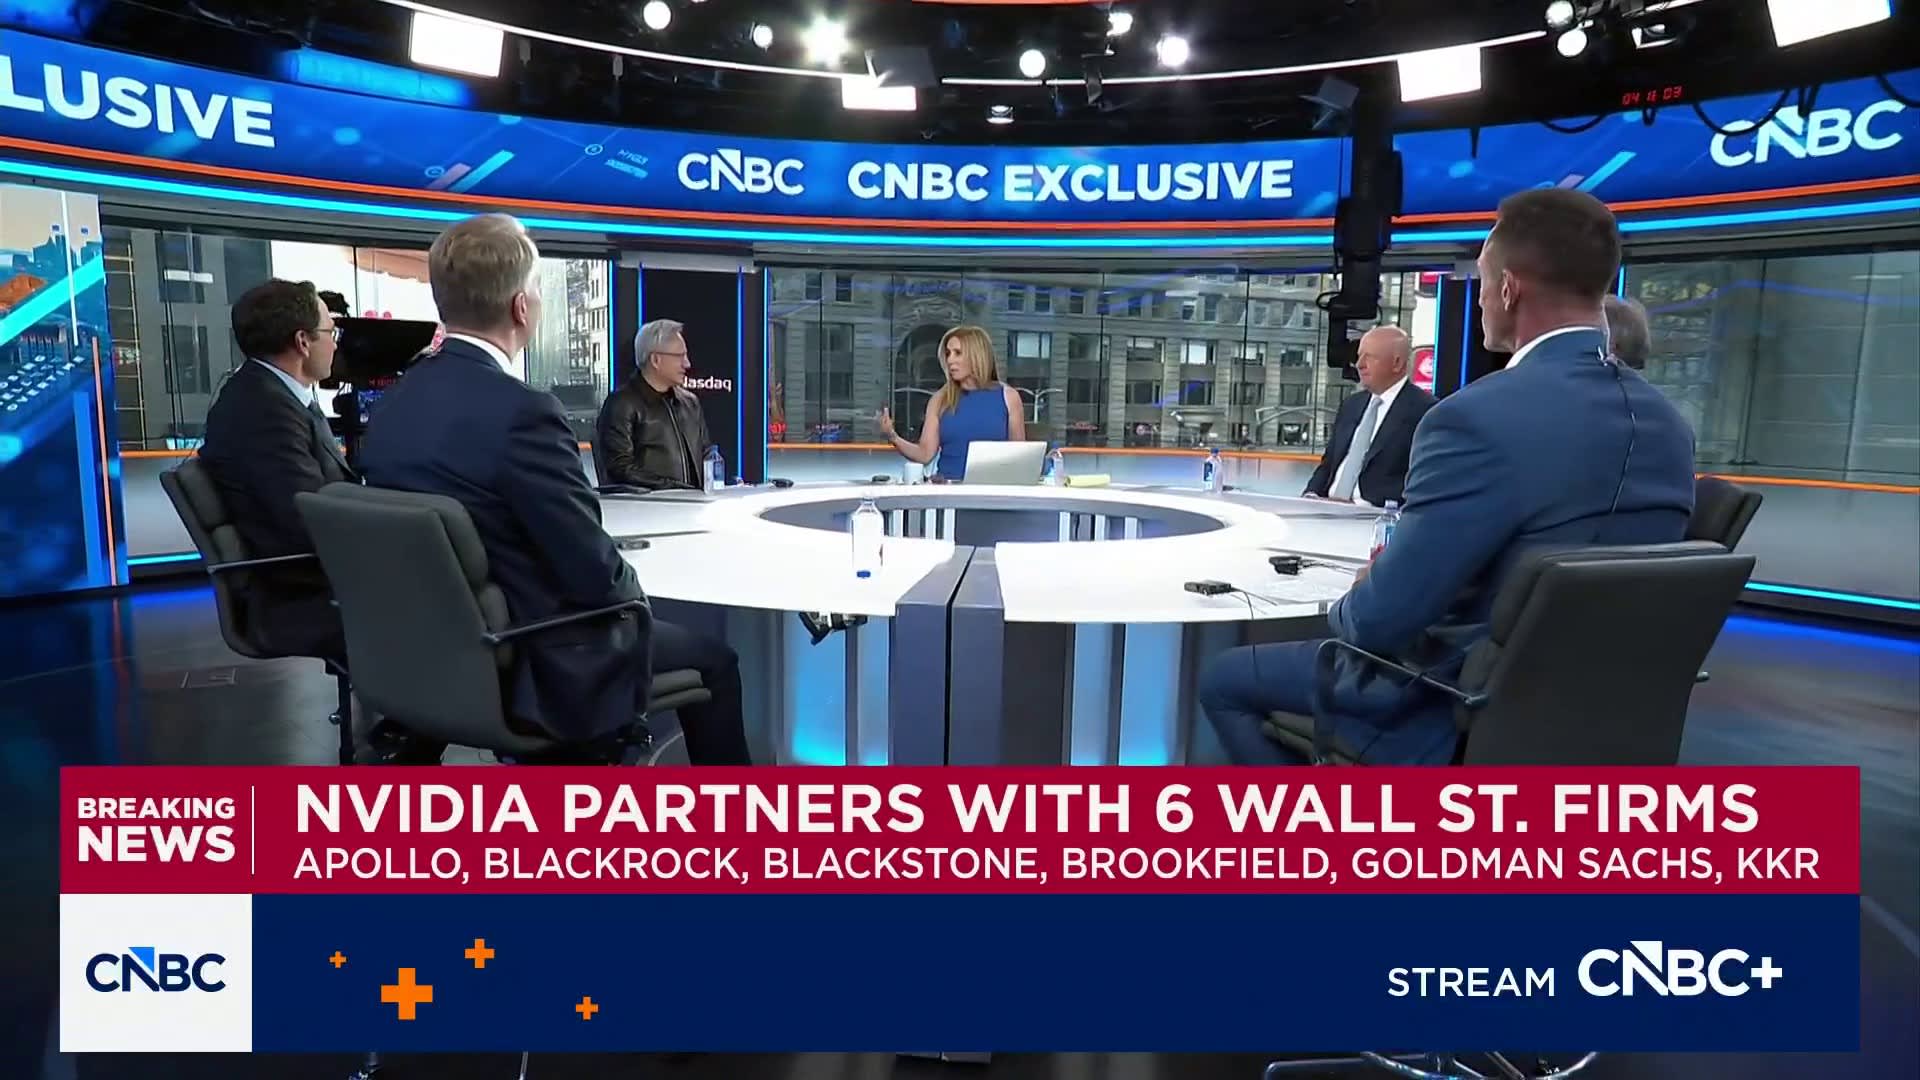
Pour institutionnaliser le financement de cette infrastructure titanesque et calmer les marchés, Jensen Huang a orchestré une annonce majeure sur la chaîne CNBC. Nvidia s'est alliée à six géants de la finance (Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR) pour structurer des plateformes d'investissement visant à mobiliser 500 milliards de dollars de capitaux tiers. L'objectif est de créer une nouvelle classe d’actif reposant sur la puissance de calcul, venant offrir des financements attractifs aux laboratoires d'IA auxquels les banques traditionnelles refusent des prêts.
Néanmoins, les doutes grandissent face à l'ingénierie financière et juridique de Nvidia :
Investissements directs : Nvidia a déjà investi près de 50 milliards de dollars dans ses propres clients, dont une prise de participation récente de 30 milliards de dollars dans OpenAI (en échange de commandes massives de puces Vera Rubin).
Contrôle du marché : Nvidia a tenté de lancer un programme de partage de revenus avec les fournisseurs de cloud, s'octroyant un contrôle important sur leurs opérations. Le programme a dû être suspendu face à l'irritation des clients et aux craintes de représailles antitrust.
Acquisitions déguisées : Pour protéger son écosystème logiciel tout en contournant les régulateurs, Nvidia procède à des rachats stratégiques massifs (Hugging Face pour 12,9 milliards) ou à des "acquihires" (accords de licence couplés à des recrutements d'équipes entières, comme avec Groq). Ces pratiques sont désormais dans le viseur des sénateurs américains et de la FTC.
4. L'avenir technologique : De l'IA générative à l'IA agentique
La rationalité de ces montages titanesques repose sur le prochain grand bond de l'intelligence artificielle : l'IA agentique.
Les agents autonomes (capables de raisonner, coder, et agir en arrière-plan 24h/24) consomment entre 15 et 100 fois plus de puissance de calcul qu'une simple requête générative. Pour soutenir ce changement d'échelle, Nvidia déploie son architecture Vera Rubin, qui offre une efficacité supposée 30 fois supérieure à la génération précédente.
La domination technologique s'étend également au matériel de pointe avec l'arrivée des PC "RTX Spark", conçus pour exécuter des modèles complexes localement et concurrencer frontalement Intel, AMD et Apple, ainsi que le déploiement mondial de solutions pour l'"IA souveraine", séduisant les États désireux d'indépendance technologique.
Conclusion
Le Q2 2026 confirme que sur le strict plan opérationnel, Nvidia est un rouleau compresseur sans égal. Les doutes sur un essoufflement des ventes à court terme sont écartés. L'entreprise continue de tisser sa toile, agrandissant sa sphère d’influence, ce qui la rend de plus en plus dépendante de la santé de l’écosystème de l’IA dans sa globalité. C'est ce risque d'économie en circuit fermé, de forte dépendance au crédit et de frictions réglementaires qui justifie aujourd'hui la prudence des marchés et cette valorisation étonnamment modérée. Le spectacle continue, mais sous haute surveillance.